La problématique et les notions mobilisées
Un assureur ne sait pas qui aura un accident. Pourtant, avec un grand nombre d’assurés, il peut estimer les dépenses collectives et mesurer un risque de dépassement.
Loi de BernoulliLoi binomialeEspéranceVarianceLoi des grands nombres
Tous les montants et probabilités de ce sujet sont fictifs. La probabilité de dépassement des primes ne doit pas être présentée comme un risque réel de faillite.
Exposé complet — environ 10 minutes
Ce texte constitue une trame orale rédigée, à comprendre et à s’approprier plutôt qu’à réciter mécaniquement. Les formules peuvent être montrées progressivement sur le support pendant la présentation.
00:00–01:05Introduction — prévoir sans deviner
Personne ne peut prédire avec certitude si un conducteur aura un accident l’année prochaine. Pourtant, une assurance promet d’indemniser certains sinistres en échange d’une prime. Comment peut-elle s’engager alors qu’elle ignore l’avenir de chaque client ? La réponse repose sur un changement d’échelle : au lieu de chercher qui aura un accident, elle étudie combien d’accidents sont plausibles dans un groupe. Pour rendre le calcul transparent, je vais construire une compagnie totalement fictive. Elle assure mille personnes pendant un an ; chaque personne a 4 % de probabilité d’avoir un sinistre ; chaque sinistre coûte exactement mille euros. Ces nombres ne décrivent pas le marché réel. Ils constituent un laboratoire mathématique pour répondre à la question : comment prévoir une dépense collective à partir d’événements individuels imprévisibles ?
01:05–02:10Définir une variable aléatoire pour chaque assuré
Pour un assuré, notons \(Y\) la variable aléatoire qui vaut 1 s’il y a un sinistre dans l’année, et 0 sinon. La probabilité d’un sinistre vaut \(p=0{,}04\). Il s’agit d’une loi de Bernoulli : seulement deux issues. Son espérance est \(E(Y)=0{,}04\). Si l’on multiplie par mille euros, l’indemnisation de cette personne a une espérance de 40 euros. Ce montant n’est pas ce que l’assureur paiera nécessairement à cet assuré : dans notre modèle, il paiera soit zéro, soit mille euros. Quarante euros est la moyenne théorique des dépenses pour un assuré sur un très grand nombre de situations semblables. Voilà une première leçon : une espérance peut être un nombre qui n’apparaît jamais comme résultat individuel.
02:10–03:15Passer de mille hasards à une loi binomiale
Appelons \(X\) le nombre total de sinistres parmi les mille contrats. Si l’on suppose que les sinistres des assurés sont indépendants et que tous ont la même probabilité de 4 %, alors \(X\) suit une loi binomiale :
\[X\sim\mathcal B(1000;0{,}04).\]
Cette loi permet de calculer la probabilité d’un nombre précis de sinistres :
\[P(X=k)=\binom{1000}{k}(0{,}04)^k(0{,}96)^{1000-k}.\]
Le coefficient binomial compte les façons de choisir les \(k\) assurés concernés. Je n’ai pas besoin de calculer à la main toutes ces probabilités devant le jury ; l’essentiel est de comprendre pourquoi ce modèle correspond à un nombre de répétitions fixé, deux issues possibles et des épreuves supposées indépendantes.
03:15–04:20L’espérance donne une première prévision
Pour une loi binomiale, nous connaissons directement l’espérance :
\[E(X)=np=1000\times0{,}04=40.\]
Le modèle annonce donc 40 sinistres en moyenne et une indemnisation moyenne de 40 000 euros pour la compagnie. C’est le premier résultat surprenant : aucun assureur ne sait quelles seront les quarante personnes touchées, et il n’est même pas certain qu’il y ait exactement quarante accidents ; pourtant, le total possède une moyenne mathématique simple. La compagnie pourrait décider de demander, par exemple, 55 euros par contrat. Elle encaisserait alors 55 000 euros pour mille contrats. Dans ce modèle réduit aux seules indemnisations, l’écart entre prime collectée et indemnisation moyenne est de 15 000 euros. Cela ne représente absolument pas un bénéfice net réel.
04:20–05:25La variance mesure ce que l’espérance cache
Mais annoncer seulement 40 sinistres ne suffit pas. La réalité peut en produire 35, 46 ou davantage. Pour la loi binomiale, la variance vaut
\[V(X)=np(1-p)=1000\times0{,}04\times0{,}96=38{,}4.\]
L’écart-type est donc \(\sigma(X)=\sqrt{38{,}4}\approx6{,}20\). Cette quantité mesure l’ampleur typique des fluctuations autour de la moyenne. Sur mon graphique, la répartition des probabilités est centrée près de 40 sinistres, mais étalée sur de nombreuses valeurs possibles. Le nombre 40 est un centre, pas une promesse. Si un jury me demande pourquoi les compagnies gardent des réserves, cette dispersion fournit une première explication : il faut pouvoir payer même lorsque l’année est plus coûteuse que prévu.
05:25–06:30Un seuil concret : les primes suffiront-elles ?
Avec 55 000 euros de primes et mille euros par sinistre, le montant des indemnisations dépasse les primes dès que le nombre de sinistres atteint 56. On s’intéresse donc à l’événement \(X\ge56\). La loi binomiale donne
\[P(X\ge56)=1-P(X\le55)\approx0{,}00841,\]
soit environ 0,84 % dans notre modèle. Ce calcul est accessible à la calculatrice ou avec notre outil de loi binomiale ; il n’est pas nécessaire de développer des dizaines de termes à la main. Il mesure uniquement le risque que les indemnisations de ce modèle simplifié dépassent les primes de l’année. Ce n’est pas la probabilité de faillite d’un assureur : nous n’avons pas introduit les frais, les réserves, les placements ni les autres garanties.
06:30–07:35Pourquoi mille assurés valent mieux que dix ?
C’est ici que la mutualisation devient mathématique. Pour \(n\) assurés, la fréquence de sinistres est \(F_n=X_n/n\). Si \(X_n\) suit \(\mathcal B(n;p)\), alors
\[E(F_n)=p,\qquad V(F_n)=\frac{p(1-p)}{n}.\]
Quand \(n\) augmente, la variance de cette fréquence diminue : elle est divisée par dix lorsque le nombre d’assurés est multiplié par dix. L’écart-type diminue, lui, comme \(1/\sqrt n\). Avec \(p=0{,}04\), l’écart-type de la fréquence passe d’environ 1,96 point de pourcentage pour 100 assurés à 0,62 point pour 1 000. La fréquence relative devient donc plus stable avec un grand portefeuille, même si le nombre brut de sinistres augmente.
07:35–08:45La loi des grands nombres et ses hypothèses
La loi des grands nombres résume cette stabilisation : lorsque des situations comparables et indépendantes se répètent beaucoup, la fréquence des sinistres se rapproche très probablement de leur probabilité commune. Cela ne veut pas dire qu’une année sera exactement conforme à la moyenne, ni qu’une mauvaise année devra obligatoirement être compensée par une bonne. Et surtout, les hypothèses ne doivent pas être oubliées. Une tempête peut provoquer des dégâts chez des milliers de clients simultanément : les sinistres deviennent dépendants. Les contrats ne portent pas tous sur les mêmes montants et les risques ne sont pas identiques. Les assureurs utilisent donc des modèles bien plus riches, des données, des réserves et souvent de la réassurance pour les sinistres exceptionnels.
08:45–10:05Conclusion — dompter le hasard sans le supprimer
Nous pouvons maintenant répondre à la question. L’assureur n’a pas besoin de prédire chaque accident individuellement. Il modélise des risques, additionne des variables aléatoires, utilise leur espérance pour estimer les dépenses et leur variance pour mesurer les fluctuations. Dans notre exemple fictif, mille assurés produisent une moyenne de quarante sinistres ; la probabilité que plus de 55 sinistres surviennent est d’environ 0,84 %. La loi des grands nombres explique pourquoi un grand groupe permet des prévisions relatives plus stables. Mais les catastrophes, les dépendances et les inégalités de risque rappellent les limites de ce raisonnement. Finalement, l’assurance ne transforme pas le hasard en certitude : elle organise financièrement l’incertitude. C’est une belle rencontre entre la loi binomiale, l’économie et les décisions collectives.
Support visuel à reconstruire en 20 minutes
Reproduis l’idée du dessin en quelques traits, chiffres et légendes lisibles. Il n’est pas nécessaire de reproduire les couleurs, les encadrés ou la mise en page graphique pour le jury.
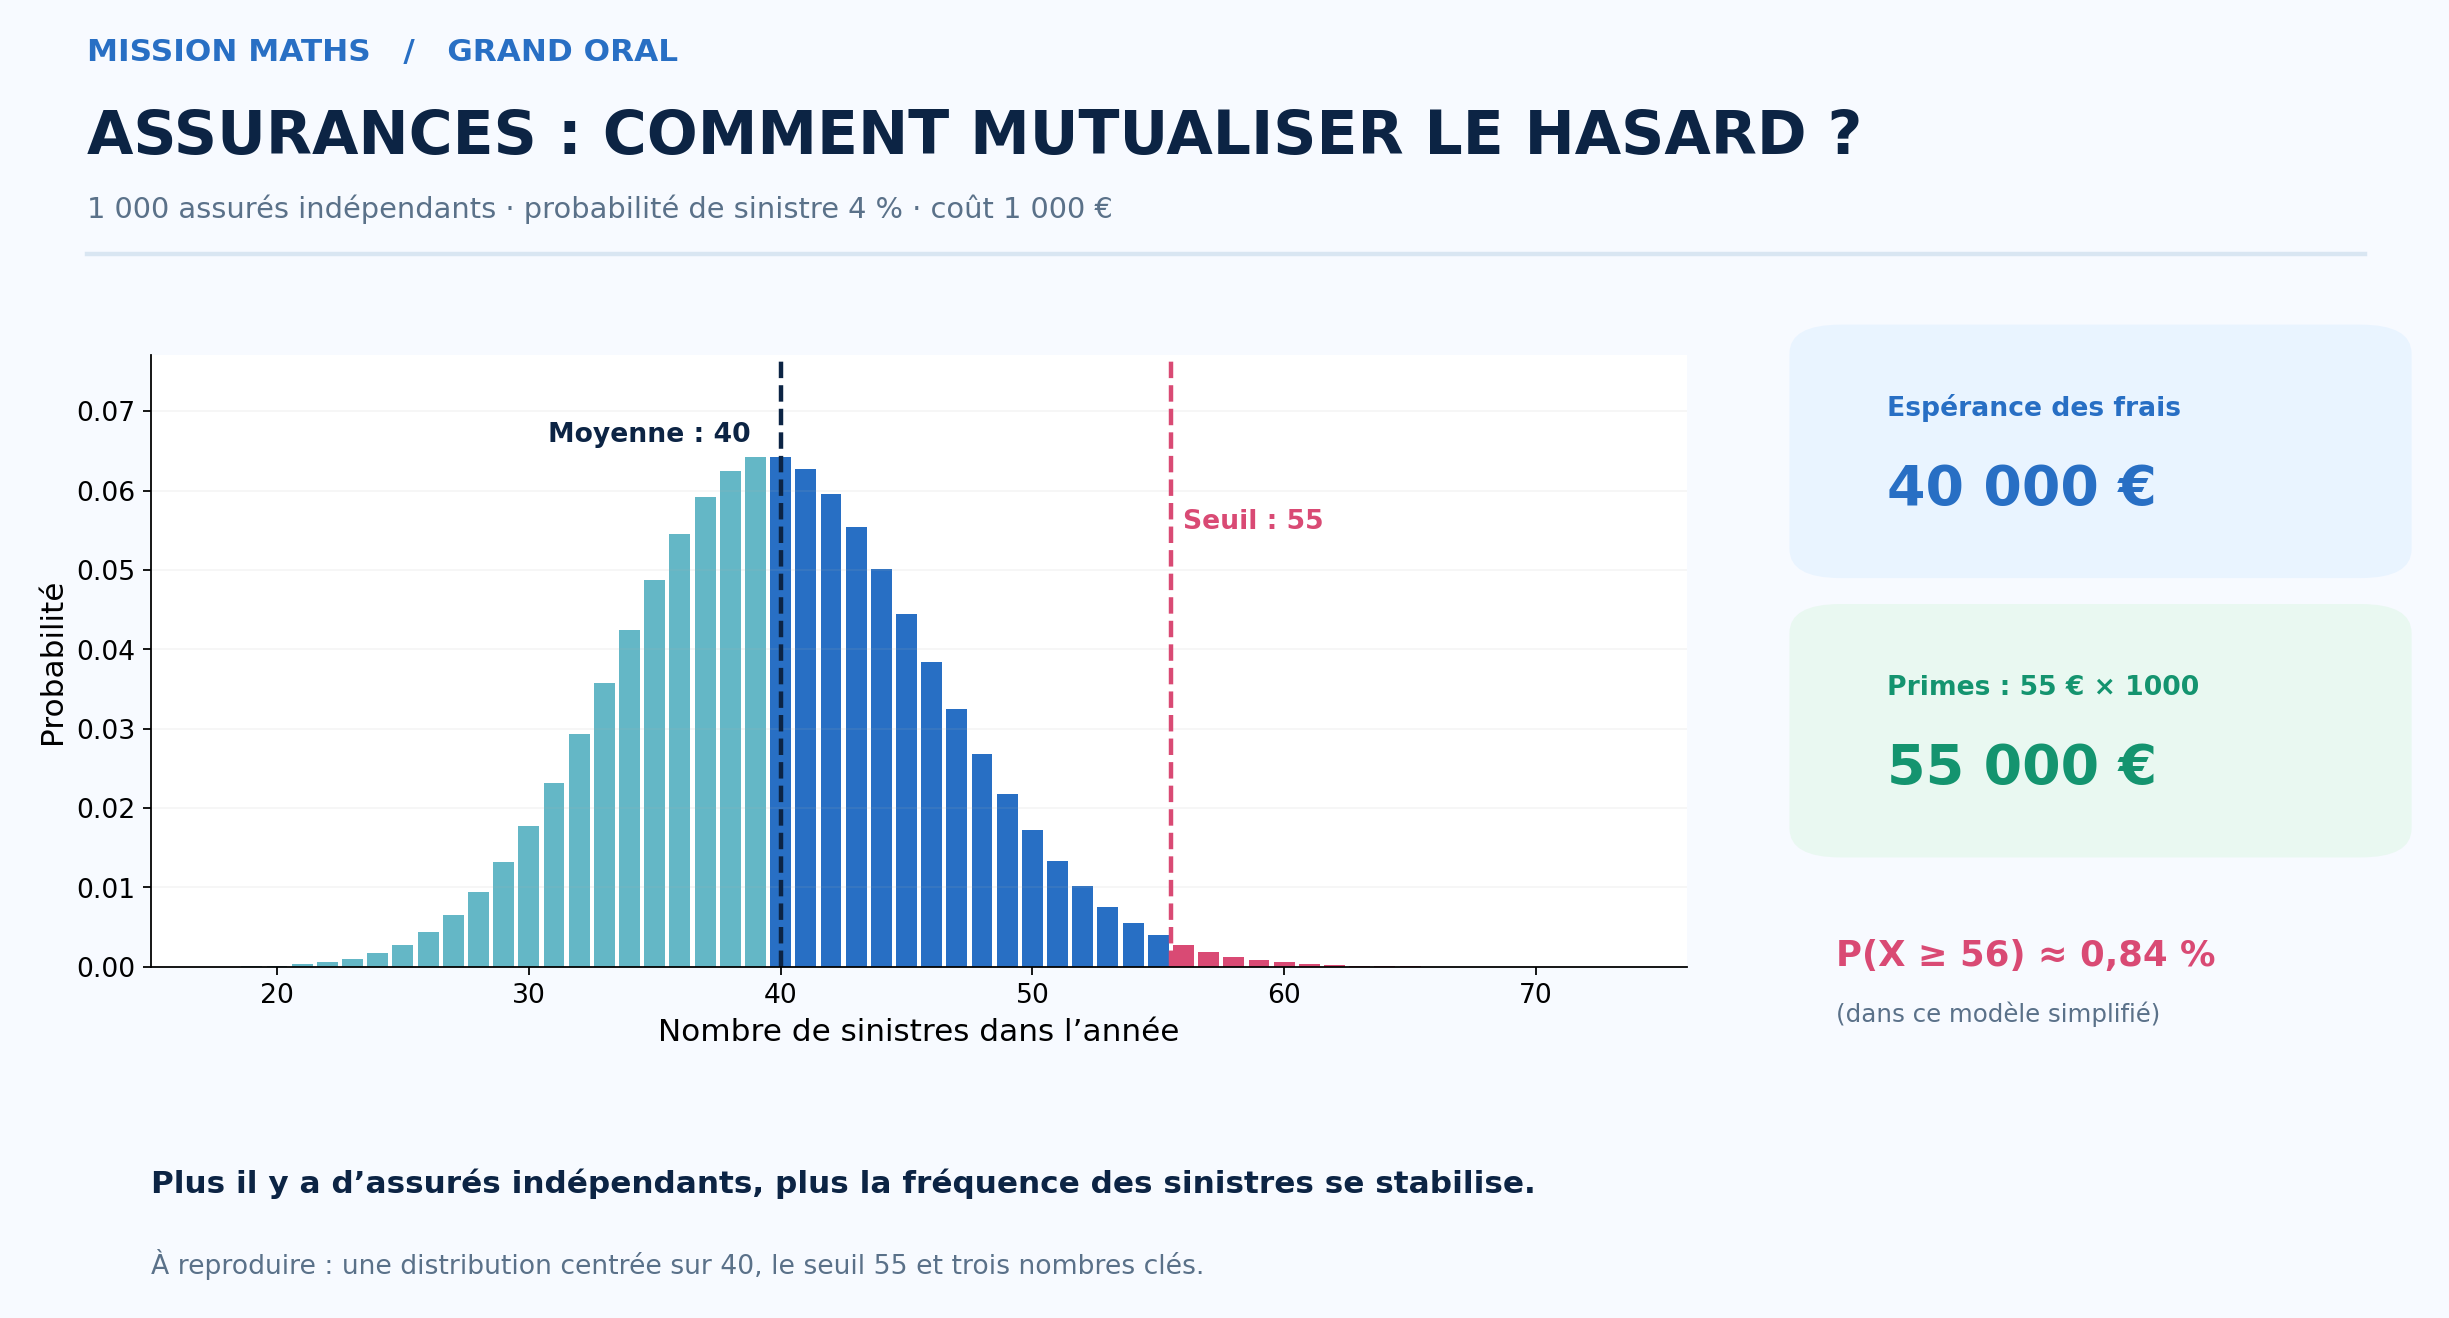
À préparer : une feuille A4, un dessin central, les hypothèses clairement posées, le résultat chiffré et une phrase sur les limites du modèle.