Exposé complet — objectif 10 minutes
0:00 → 1:00
Introduction — gagner souvent n’est pas la même chose que gagner à long terme
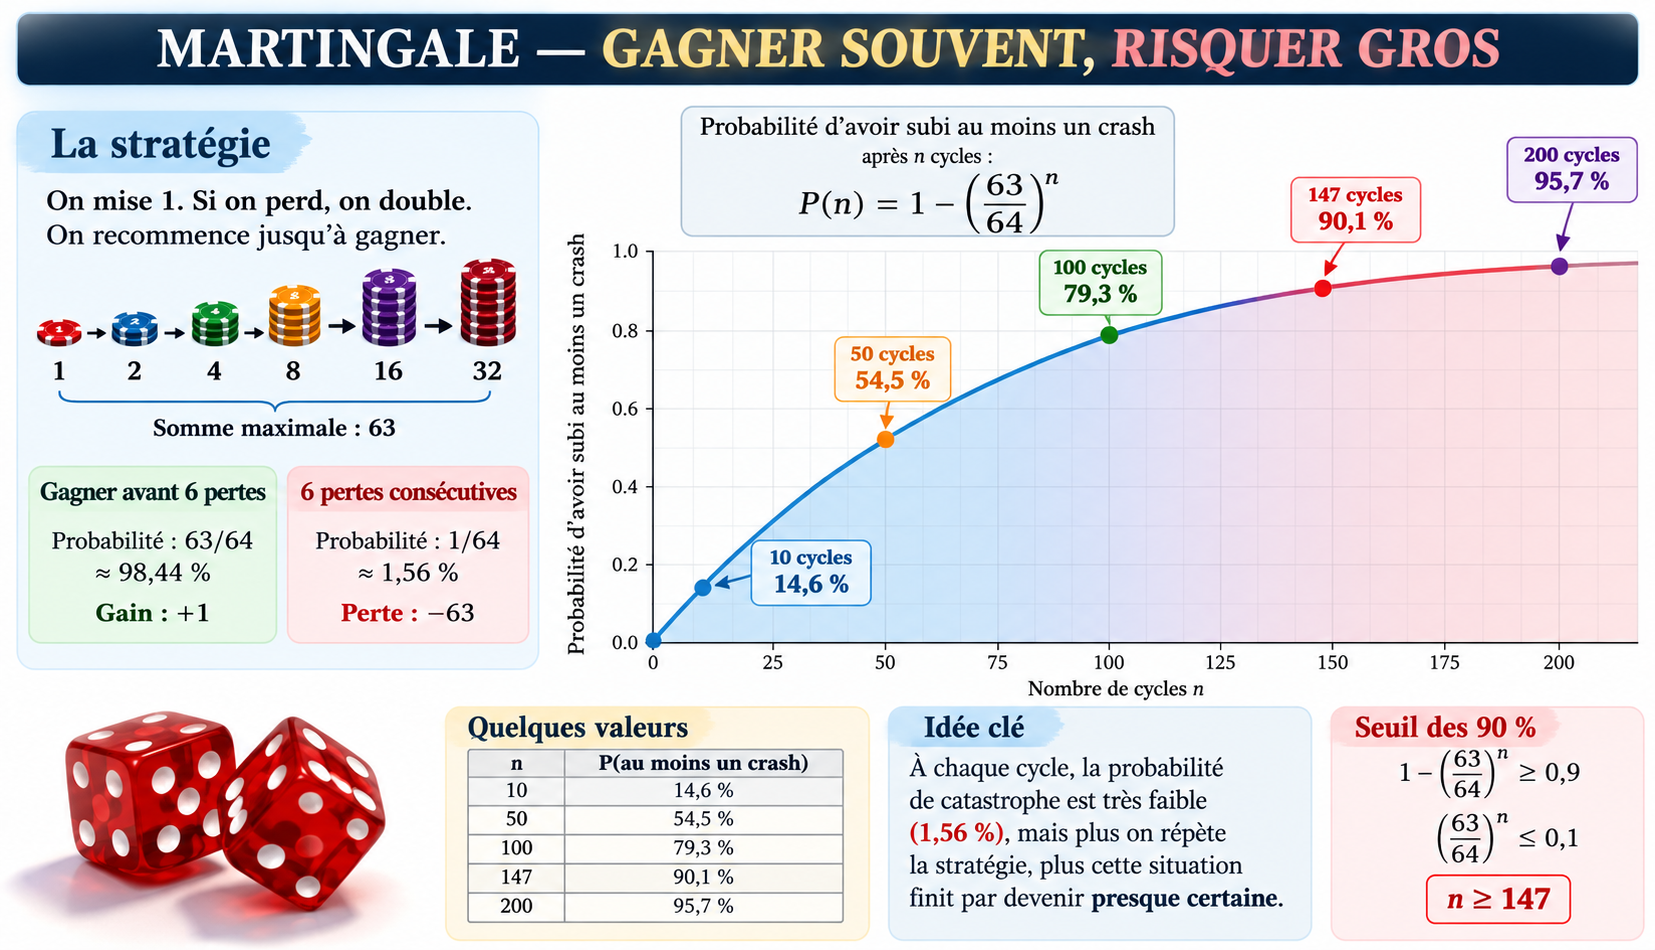
Imaginons une stratégie de jeu qui gagne dans plus de 98 % des cycles. À première vue, on pourrait penser qu’elle est presque infaillible. Pourtant, cette stratégie peut faire disparaître en une seule mauvaise série les gains accumulés pendant des dizaines de victoires.
C’est le principe de la martingale de mise : on double la mise après chaque perte et on revient à la mise initiale dès que l’on gagne.
Ma problématique est donc : comment une stratégie qui fait gagner presque à chaque fois peut-elle ruiner un joueur ?
Je vais utiliser un jeu parfaitement équilibré, avec une probabilité de gagner et de perdre égale à \(1/2\), afin de montrer que le problème vient déjà de la structure de la stratégie, même avant d’introduire l’avantage d’un casino.
1:00 → 2:10
1. Pourquoi la martingale paraît-elle imbattable ?
Le joueur commence par miser 1 unité. S’il perd, il mise 2. S’il perd encore, il mise 4, puis 8, 16, 32, et ainsi de suite.
Supposons qu’il perde trois fois puis gagne à la quatrième mise. Son bilan est :
\[
-1-2-4+8=1.
\]
Plus généralement, après \(k\) pertes, la somme déjà perdue vaut
\[
1+2+4+\cdots+2^{k-1}=2^k-1.
\]
S’il gagne ensuite une mise de \(2^k\), son bilan est
\[
2^k-(2^k-1)=\boxed{1}.
\]
La stratégie donne donc toujours un bénéfice de 1 unité dès qu’une victoire finit par arriver. C’est précisément ce qui la rend psychologiquement très convaincante.
Le point important est que cette compensation exige un capital qui augmente très vite. Après une perte, la mise suivante double ; après \(k\) pertes, elle vaut \(2^k\). On échange donc une forte probabilité de petit gain contre la possibilité d’une mise énorme. Le risque n’a pas disparu : il a été repoussé vers un événement plus rare mais beaucoup plus coûteux.
2:10 → 3:20
2. Mais un joueur ne possède pas une fortune infinie
Prenons un capital de mise de 63 unités. Le joueur peut supporter au maximum les mises :
\[
1,\ 2,\ 4,\ 8,\ 16,\ 32.
\]
Leur somme vaut
\[
1+2+4+8+16+32
=
\frac{2^6-1}{2-1}
=
\boxed{63}.
\]
Si une victoire survient avant la fin de cette série, le joueur gagne 1 unité. Mais s’il subit six pertes consécutives, il perd les 63 unités engagées et ne peut plus poursuivre le doublement avec ce capital.
Dans ce modèle, j’appellerai cette situation le crash de la stratégie : le capital prévu pour appliquer la martingale est entièrement consommé.
3:20 → 4:30
3. Une stratégie qui gagne dans 98,44 % des cycles
Dans notre jeu équilibré, chaque perte a une probabilité \(1/2\). Pour perdre les six coups successifs, il faut donc :
\[
P(\text{crash})
=
\left(\frac12\right)^6
=
\frac1{64}
\approx1{,}56\%.
\]
La probabilité de gagner le cycle est alors :
\[
P(\text{succès})
=
1-\frac1{64}
=
\frac{63}{64}
\approx98{,}44\%.
\]
Le paradoxe apparaît : le joueur peut dire avec raison « ma méthode gagne plus de 98 fois sur 100 ». Mais cette statistique ne dit rien sur la taille des gains et des pertes.
4:30 → 5:35
4. L’espérance révèle ce que le taux de réussite cache
Sur un cycle, le gain aléatoire \(X\) prend seulement deux valeurs :
\[
X=1
\]
avec probabilité \(63/64\), et
\[
X=-63
\]
avec probabilité \(1/64\).
Son espérance vaut donc :
\[
E(X)
=
1\times\frac{63}{64}
+
(-63)\times\frac1{64}.
\]
Ainsi :
\[
E(X)
=
\frac{63-63}{64}
=
\boxed{0}.
\]
La stratégie n’a donc créé aucun avantage dans un jeu équitable. Elle a seulement transformé le profil du risque : beaucoup de petits gains et de très rares pertes énormes.
Une seule perte de 63 unités efface exactement 63 cycles gagnants à \(+1\).
On peut mesurer ce déséquilibre autrement. Si le joueur réussit 20 cycles de suite, il gagne seulement 20 unités. Un seul crash lui fait perdre 63 unités. Même après 50 cycles gagnants consécutifs, il suffit d’un crash pour que le bilan de cette séquence soit
\[
50-63=-13.
\]
Autrement dit, la fréquence des victoires peut donner une impression de sécurité alors que la taille de la perte exceptionnelle domine complètement le résultat.
5:35 → 6:15
5. Généraliser : rendre le crash plus rare ne crée toujours pas d’avantage
Supposons que le joueur dispose de \(m\) niveaux de mise. Le capital nécessaire vaut
\[
C_m=1+2+\cdots+2^{m-1}=2^m-1.
\]
La probabilité de perdre les \(m\) coups successifs est
\[
\left(\frac12\right)^m.
\]
Le cycle gagne \(+1\) sinon, et perd \(-(2^m-1)\) en cas de crash.
L’espérance vaut alors
\[
E(X_m)
=
1\left(1-\frac1{2^m}\right)
-
(2^m-1)\frac1{2^m}.
\]
En simplifiant :
\[
\boxed{E(X_m)=0}.
\]
Augmenter le nombre de niveaux rend donc la catastrophe plus rare, mais augmente exactement sa taille de façon à conserver la même espérance. La stratégie paraît de plus en plus sûre sans devenir plus rentable.
Un exemple montre à quel point l’illusion peut devenir forte. Avec \(10\) niveaux de mise, le capital nécessaire est
\[
2^{10}-1=\boxed{1023}.
\]
La probabilité du crash n’est plus que
\[
\left(\frac12\right)^{10}
=
\frac1{1024}
\approx0{,}0977\%.
\]
Le joueur gagne donc environ \(99{,}90\%\) des cycles. Pourtant, lorsqu’il perd, il abandonne \(1023\) unités pour un bénéfice habituel de seulement \(1\). L’espérance reste exactement nulle.
On peut donc rendre le taux de réussite aussi impressionnant que l’on veut en augmentant le nombre de niveaux, mais le prix à payer croît exponentiellement. Ce n’est pas une suppression du risque : c’est une concentration du risque dans des événements de plus en plus rares et de plus en plus coûteux.
6:15 → 7:10
6. Le petit risque finit par s’accumuler
Supposons maintenant que l’on répète des cycles indépendants construits de la même façon. À chaque cycle, la probabilité d’éviter le crash est \(63/64\).
La probabilité de n’avoir subi aucun crash après \(n\) cycles est donc :
\[
\left(\frac{63}{64}\right)^n.
\]
Par conséquent :
\[
\boxed{
P(\text{au moins un crash avant }n)
=
1-\left(\frac{63}{64}\right)^n
}.
\]
Le risque individuel de 1,56 % semble petit, mais la répétition change complètement la situation.
7:10 → 8:00
7. Quelques valeurs donnent une intuition très différente
Après 10 cycles :
\[
1-\left(\frac{63}{64}\right)^{10}
\approx0{,}1457.
\]
Le risque d’avoir déjà subi au moins un crash est donc d’environ
\[
\boxed{14{,}6\%}.
\]
Après 50 cycles, il vaut environ
\[
\boxed{54{,}5\%}.
\]
Après 100 cycles :
\[
\boxed{79{,}3\%}.
\]
Et après 200 cycles :
\[
\boxed{95{,}7\%}.
\]
Une stratégie qui semble extrêmement sûre sur un seul cycle devient donc très fragile lorsqu’on lui donne de nombreuses occasions de rencontrer sa mauvaise série.
8:00 → 8:45
8. Combien de cycles pour dépasser 90 % de risque ?
On cherche le plus petit entier \(n\) tel que
\[
1-\left(\frac{63}{64}\right)^n\ge0{,}9.
\]
Cela revient à écrire :
\[
\left(\frac{63}{64}\right)^n\le0{,}1.
\]
En prenant le logarithme :
\[
n\ln\left(\frac{63}{64}\right)\le\ln(0{,}1).
\]
Comme \(\ln(63/64)<0\), la division inverse le sens de l’inégalité :
\[
n\ge
\frac{\ln(0{,}1)}
{\ln(63/64)}
\approx146{,}21.
\]
Donc :
\[
\boxed{n=147}.
\]
Après 147 cycles, la probabilité d’avoir connu au moins un crash dépasse 90 %.
Le seuil de 50 % est lui aussi instructif. On résout
\[
1-\left(\frac{63}{64}\right)^n\ge0{,}5.
\]
On obtient
\[
n\ge
\frac{\ln(0{,}5)}{\ln(63/64)}
\approx44{,}01.
\]
Dès le
\[
\boxed{45^\text{e}\text{ cycle}},
\]
il est donc plus probable d’avoir déjà subi au moins un crash que de n’en avoir encore subi aucun.
8:45 → 9:25
9. Pourquoi un vrai casino rend-il la situation encore moins favorable ?
Jusqu’ici, j’ai choisi volontairement un jeu équitable. Dans un vrai jeu avec un avantage pour la banque, la probabilité de perdre un coup peut devenir légèrement supérieure à \(1/2\).
Notons cette probabilité \(q\). La probabilité de six pertes consécutives devient
\[
q^6.
\]
L’espérance d’un cycle vaut alors :
\[
E(X)
=
1\times(1-q^6)-63q^6
=
\boxed{1-64q^6}.
\]
Si \(q=1/2\), l’espérance vaut 0. Si \(q>1/2\), alors
\[
64q^6>1,
\]
et donc
\[
\boxed{E(X)<0}.
\]
Le doublement des mises ne supprime donc pas un désavantage initial : il modifie seulement la manière dont les pertes apparaissent.
9:25 → 10:00
Conclusion — fréquence de victoire et rentabilité sont deux choses différentes
La martingale peut gagner presque tous ses cycles parce que la catastrophe est rare. Mais lorsqu’elle arrive, sa taille est disproportionnée par rapport au bénéfice habituel.
Dans notre exemple :
\[
\boxed{98{,}44\%\text{ de succès}}
\]
coexistent avec
\[
\boxed{E(X)=0}
\]
dans le jeu équitable, et le risque d’au moins un crash tend vers 1 lorsque le nombre de cycles augmente :
\[
1-\left(\frac{63}{64}\right)^n\longrightarrow1.
\]
Ce sujet permet finalement de distinguer trois indicateurs qu’on confond facilement. Le taux de réussite répond à la question « à quelle fréquence est-ce que je gagne ? ». L’espérance tient aussi compte de la taille des gains et des pertes. Et le risque cumulé mesure ce qui se passe lorsque l’on répète la stratégie longtemps. Ici, ces trois lectures racontent des histoires très différentes.
La leçon mathématique est donc :
\[
\boxed{\text{gagner souvent ne signifie ni gagner beaucoup, ni gagner à long terme}.}
\]
Pour juger une stratégie, il faut regarder non seulement la probabilité de gagner, mais aussi l’amplitude des pertes, l’espérance et l’accumulation du risque.
Calibration : environ 1077 mots hors formules. Le candidat construit d’abord la stratégie, montre le taux de réussite, puis révèle son espérance et l’accumulation du risque.
15 questions possibles du jury — avec réponses
1. Pourquoi la stratégie gagne-t-elle toujours 1 unité lorsqu’une victoire arrive ?
Après \(k\) pertes, la perte cumulée vaut \(1+2+\cdots+2^{k-1}=2^k-1\). Une victoire avec une mise de \(2^k\) donne donc \(2^k-(2^k-1)=1\).
2. Pourquoi le capital 63 est-il naturel dans l’exemple ?
Parce que \(1+2+4+8+16+32=2^6-1=63\). Il permet exactement six niveaux de mise.
3. Quelle est la probabilité de six pertes consécutives ?
\(\left(\frac12\right)^6=\frac1{64}\approx1{,}56\%\).
4. Quelle est la probabilité de réussir un cycle ?
\(1-\frac1{64}=\frac{63}{64}\approx98{,}44\%\).
5. Pourquoi 98,44 % de réussite ne signifie-t-il pas que la stratégie est rentable ?
Parce que la fréquence de victoire ne tient pas compte de l’amplitude des gains et des pertes : on gagne généralement 1 mais on peut perdre 63.
6. Quelle est l’espérance d’un cycle dans le jeu équitable ?
\(E(X)=\frac{63}{64}\times1+\frac1{64}\times(-63)=0\).
7. Que signifie une espérance nulle ?
Sur un très grand nombre de répétitions dans le modèle, le gain moyen théorique par cycle est nul ; la stratégie ne crée aucun avantage.
8. Combien de victoires faut-il pour compenser un crash de 63 unités ?
Il faut \(63\) cycles gagnants à \(+1\) pour compenser une perte de \(63\).
9. Pourquoi la probabilité d’aucun crash après n cycles est-elle une puissance ?
Chaque cycle évite le crash avec probabilité \(63/64\). Sous l’hypothèse d’indépendance, on multiplie ces probabilités : \((63/64)^n\).
10. Pourquoi le risque d’au moins un crash vaut-il le complémentaire ?
Parce que « au moins un crash » est l’événement contraire de « aucun crash ». Donc \(P=1-(63/64)^n\).
11. Que devient ce risque lorsque n tend vers l’infini ?
Comme \(0<63/64<1\), la suite géométrique \((63/64)^n\) tend vers \(0\). Donc \(1-(63/64)^n\to1\).
12. Pourquoi le logarithme intervient-il dans le seuil de 90 % ?
Parce que l’inconnue \(n\) se trouve dans l’exposant de \((63/64)^n\). Le logarithme permet de faire descendre cet exposant.
13. Pourquoi l’inégalité change-t-elle de sens dans le calcul du seuil ?
Parce que \(\ln(63/64)<0\). Diviser une inégalité par un nombre négatif inverse son sens.
14. La martingale de mise est-elle la même chose qu’une martingale en théorie des probabilités ?
Non. Les deux mots sont historiquement liés, mais en probabilités une martingale est un processus aléatoire défini par une propriété précise d’espérance conditionnelle.
15. Pourquoi un avantage de la banque rend-il le résultat pire ?
Si la probabilité de perdre un coup vaut \(q>1/2\), alors l’espérance du cycle devient \(E(X)=1-64q^6<0\).